Budget et suivi de dépenses
- 4,8
- Note
- 100.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand on veut reprendre ses finances en main, le plus difficile n’est pas toujours de faire un budget compliqué. C’est souvent de commencer, puis de continuer assez longtemps pour comprendre où part réellement l’argent. Budget et suivi de dépenses m’a semblé pensé pour cette première étape : noter ses dépenses, observer ses habitudes et donner une forme simple à un budget personnel. L’application appartient à la catégorie Finance et elle est proposée gratuitement par Cleaner + Antivirus + VPN company.
Je la conseillerais surtout à quelqu’un qui souhaite remplacer les notes éparpillées dans son téléphone ou le suivi approximatif de son compte bancaire par une routine plus claire. Elle n’a pas besoin d’être abordée comme un outil réservé aux passionnés de tableaux. Son intérêt apparaît plutôt quand on l’utilise quelques minutes à la fois, après un achat ou au moment de vérifier son équilibre de la semaine. En revanche, si vous cherchez une solution complète pour gérer plusieurs comptes, partager un budget familial ou automatiser toute votre comptabilité, il vaut mieux garder des attentes mesurées.
Ce que l’application propose vraiment au premier regard
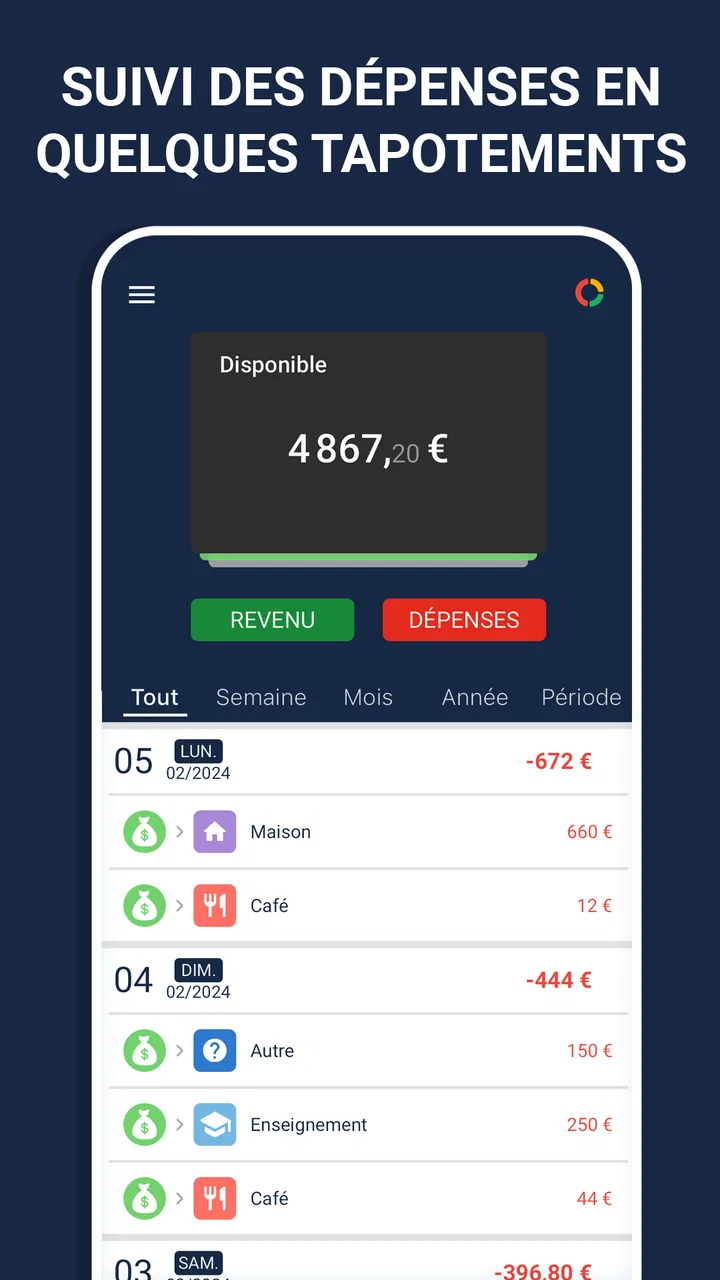
Le principe est direct : l’application réunit un suivi des dépenses, une vision de ses finances et une aide à la planification du budget. Ces trois éléments sont liés, mais ils ne servent pas exactement au même moment. Le suivi répond à la question « qu’est-ce que j’ai dépensé ? ». Le budget aide à décider « combien puis-je consacrer à cette catégorie ? ». Le contrôle financier, lui, demande de prendre un peu de recul pour voir si les choix du quotidien correspondent réellement à ses priorités.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Cette distinction est importante pour un débutant. Beaucoup de personnes installent une application financière en pensant qu’elle va immédiatement résoudre leur organisation. En pratique, le premier résultat utile vient d’une action très simple : enregistrer correctement une dépense récente et commencer à reconnaître les postes qui reviennent souvent. Je préfère cette approche progressive à la saisie massive de toutes ses anciennes dépenses, qui peut rapidement décourager.
L’application affiche une moyenne de 4,9 basée sur environ 11 000 évaluations, ce qui montre qu’elle attire déjà un public satisfait. Elle compte aussi plus de 100 000 installations. Ces chiffres ne remplacent pas un essai personnel, mais ils donnent une idée de sa présence auprès des utilisateurs Android. Son classement PEGI 3 convient à un usage général, et elle est disponible gratuitement.
La version actuelle est la 0.14.1 et elle fonctionne à partir d’Android 7.0. Pour une personne qui utilise un téléphone Android qui n’est pas récent, ce seuil reste plutôt accueillant. Je vérifierais tout de même la compatibilité directement sur la boutique avant de prévoir une utilisation sur un appareil ancien, surtout si celui-ci reçoit rarement les mises à jour du système.
La bonne manière de commencer sans se compliquer la vie
Après l’installation, je recommande de ne pas chercher à construire tout son budget en une seule session. Commencez par vous demander quel problème vous voulez résoudre. Est-ce que les petits achats s’accumulent sans être remarqués ? Est-ce que les dépenses alimentaires dépassent régulièrement ce qui était prévu ? Est-ce que vous voulez simplement savoir combien il vous reste avant la fin du mois ? Une réponse claire rend les premières saisies beaucoup plus utiles.
Pour une première prise en main, choisissez une dépense très récente dont vous vous souvenez parfaitement. Un repas, un achat de transport ou une course convient mieux qu’une dépense ancienne dont le montant ou la catégorie vous échappe. Saisissez-la avec attention, puis observez comment elle s’intègre dans votre suivi. Cette première opération sert moins à produire une analyse qu’à vérifier que votre façon de noter les achats vous paraît naturelle.
Je conseille ensuite de créer une petite routine plutôt qu’un grand inventaire. Pendant quelques jours, ajoutez les dépenses importantes au moment où elles se produisent. Pour les achats groupés, prenez quelques secondes pour décider d’une catégorie cohérente. Si vous changez de méthode chaque fois, les résultats seront difficiles à lire. Une dépense de supermarché doit rester traitée de la même façon d’une semaine à l’autre, même si le ticket contient plusieurs types d’articles.
Le point souvent sous-estimé est la régularité. Une application de budget ne peut pas corriger une information qui n’est jamais saisie. Je préfère donc une utilisation imparfaite mais fréquente à une session très détaillée suivie de plusieurs semaines d’oubli. Le but du démarrage n’est pas de produire un dossier financier parfait ; c’est de créer un réflexe assez simple pour survivre aux journées chargées.
Le premier résultat concret à rechercher
Votre première réussite ne devrait pas être un budget rempli de nombreuses catégories. Elle devrait être une réponse pratique à une question du quotidien. Par exemple : « Combien ai-je déjà consacré aux repas cette semaine ? » Pour obtenir cette réponse, ajoutez les dépenses récentes liées à ce poste, puis comparez le total avec ce que vous pensiez avoir dépensé. L’écart entre l’impression et la réalité est souvent plus instructif qu’un long écran de chiffres.
Une fois ce constat fait, fixez une limite personnelle raisonnable pour la période suivante. Ne choisissez pas un objectif tellement strict qu’il devient impossible à tenir dès le premier imprévu. Le budget doit vous aider à décider avant l’achat, pas vous culpabiliser après coup. Dans mon utilisation, la valeur d’un outil comme celui-ci apparaît lorsque le suivi influence une décision concrète : préparer un repas chez soi, repousser un achat non essentiel ou réserver une somme pour une facture connue.
Un scénario réaliste ressemble à ceci : après plusieurs achats rapides dans la semaine, vous ouvrez l’application et les enregistrez au lieu de vous fier à votre mémoire. Vous remarquez que les petites dépenses de restauration reviennent plus souvent que prévu. La semaine suivante, vous choisissez à l’avance les jours où vous achetez un repas à l’extérieur. L’application ne prend pas la décision à votre place, mais elle transforme une impression vague en point de départ mesurable.
Pour rendre cette méthode efficace, je vous suggère de faire une vérification courte à la même période chaque semaine. Regardez les catégories qui ont le plus bougé, puis choisissez une seule correction pour la semaine suivante. Cette limite volontaire évite de vouloir modifier toutes ses habitudes en même temps. Elle permet aussi de distinguer une dépense exceptionnelle d’un comportement qui se répète.
Les confusions possibles pendant la saisie
La première confusion vient de la différence entre une dépense et une intention. Prévoir une somme dans un budget ne signifie pas que l’argent a déjà été dépensé. À l’inverse, enregistrer un achat ne veut pas dire qu’il faut immédiatement modifier tout son objectif. Gardez ces deux gestes séparés dans votre esprit : l’un décrit ce qui s’est passé, l’autre prépare ce que vous voulez faire ensuite.
La deuxième difficulté concerne les achats qui mélangent plusieurs catégories. Un ticket peut contenir des produits alimentaires, un article ménager et un achat occasionnel. Si vous placez tout dans une seule catégorie, le suivi sera plus rapide mais moins précis. Si vous détaillez chaque élément, l’analyse sera plus fine mais la saisie demandera davantage de temps. Le meilleur choix dépend de votre objectif : pour surveiller une tendance générale, une catégorie principale suffit souvent ; pour contrôler un poste précis, le détail devient plus intéressant.
Il faut également éviter de modifier une catégorie uniquement parce qu’un mois est inhabituel. Une dépense exceptionnelle peut donner une impression trompeuse. Avant de réduire fortement votre budget, regardez si le même phénomène revient plusieurs fois. C’est l’un des avantages d’une application de suivi utilisée dans la durée : elle aide à séparer l’accident d’une habitude, à condition de ne pas tirer de conclusion après une seule saisie.
Autre point pratique : l’application ne devient utile que si les montants saisis correspondent à la réalité. Les achats oubliés, les arrondis répétés ou les dépenses ajoutées plusieurs fois peuvent fausser votre vision. Je recommande de vérifier les opérations récentes lorsque votre total vous semble surprenant. Cette petite étape de contrôle est plus importante que la recherche d’une présentation parfaite.
Un outil manuel face aux solutions plus automatisées
Par rapport à une feuille de calcul, Budget et suivi de dépenses est plus accessible pour une personne qui veut commencer sans construire ses propres formules. Vous n’avez pas à concevoir la structure du tableau avant de voir si la méthode vous convient. La contrepartie est que vous devez rester impliqué dans la saisie et dans l’interprétation des résultats. Une feuille personnalisée peut devenir plus puissante pour les utilisateurs qui aiment tout contrôler, mais elle demande aussi davantage de préparation et d’entretien.
Face aux applications bancaires, l’intérêt est différent. Une banque montre principalement les mouvements liés à un compte, alors qu’un outil dédié au budget invite à réfléchir à leur organisation. Si vous possédez plusieurs moyens de paiement, une saisie volontaire peut même vous aider à conserver une vision commune de vos dépenses. Toutefois, cela ajoute une responsabilité : il faut penser à reporter les achats au lieu d’attendre une synchronisation automatique.
Les solutions de gestion plus avancées peuvent mieux convenir à un couple qui veut partager des objectifs, à un indépendant qui doit séparer ses dépenses professionnelles et personnelles ou à une personne qui souhaite produire des rapports détaillés. Je ne choisirais pas cette application comme unique outil de gestion pour une situation financière complexe. Elle me paraît plus adaptée à la prise de conscience, au suivi personnel et à la construction d’une routine simple.
Un autre compromis concerne la précision et la rapidité. Plus vous détaillez vos dépenses, plus les tendances deviennent lisibles, mais plus l’utilisation peut sembler laborieuse. Pour éviter l’abandon, commencez par les catégories qui influencent réellement vos décisions. Il est inutile de passer beaucoup de temps à classer un achat sans importance si votre vrai problème concerne les sorties, les courses ou les abonnements.
Les usages qui me paraissent les plus pertinents
Je vois trois profils particulièrement bien servis. Le premier est celui qui ne sait jamais exactement où passe son argent malgré un revenu stable. Le second est l’étudiant ou le jeune actif qui veut apprendre à répartir une somme limitée sans passer directement à une méthode compliquée. Le troisième est la personne qui a déjà tenté un budget, mais qui a abandonné parce que le système était trop détaillé pour être tenu au quotidien.
L’application peut aussi servir pendant une période de transition : déménagement, changement de rythme de travail ou préparation d’une dépense importante. Dans ce cas, je ne chercherais pas à suivre toute sa vie financière avec la même intensité. Je définirais plutôt quelques postes prioritaires, puis j’utiliserais les observations pour ajuster les semaines suivantes. Cette utilisation temporaire peut être plus réaliste qu’un suivi exhaustif maintenu indéfiniment.
Elle est moins convaincante pour quelqu’un qui veut seulement consulter automatiquement ses transactions. Si vous ne souhaitez aucune saisie manuelle, le fonctionnement risque de vous sembler trop exigeant. De même, les personnes qui ont besoin d’une comptabilité professionnelle, d’une gestion partagée très poussée ou d’une analyse patrimoniale devraient regarder des outils conçus pour ces besoins précis.
Comment progresser après les premiers jours
Après avoir enregistré vos premières dépenses, ne vous contentez pas de regarder le total. Cherchez les décisions qui peuvent être prises plus tôt. Si une catégorie augmente toujours en fin de période, prévoyez une limite ou une enveloppe dès le début. Si une dépense revient régulièrement, intégrez-la dans votre plan au lieu de la traiter comme une surprise. Le suivi devient vraiment intéressant lorsqu’il sert à anticiper.
Je vous conseille également de conserver des catégories suffisamment stables. Les renommer ou les réorganiser trop souvent rend les comparaisons moins fiables. Une structure simple, conservée pendant plusieurs semaines, vous donnera une vision plus utile qu’une classification très précise mais constamment modifiée. Vous pourrez toujours affiner ensuite si une catégorie regroupe des dépenses qui appellent des décisions différentes.
Pour éviter que l’outil ne devienne une source de stress, utilisez-le comme un instrument d’observation. Un dépassement ne signifie pas automatiquement que le budget est raté. Il peut révéler un objectif mal calibré, une dépense exceptionnelle ou un besoin sous-estimé. L’étape suivante consiste à comprendre la cause, puis à décider si vous devez changer votre comportement ou simplement revoir votre prévision.
La version 0.14.1 reste intéressante pour découvrir cette approche sans coût d’entrée. Le fait qu’elle soit gratuite facilite un essai sans engagement, mais cela ne dispense pas de vérifier si son mode de fonctionnement correspond à vos habitudes. Une application gratuite n’est utile que si vous l’ouvrez réellement et si les informations que vous y ajoutez restent cohérentes.
Mon avis après l’avoir intégrée à une routine
Ce que j’apprécie le plus, c’est son orientation vers une action compréhensible : noter ses dépenses et les relier à un budget. Elle peut rassurer un débutant qui ne sait pas par où commencer, parce qu’elle permet de progresser à partir d’achats réels plutôt que de demander une organisation parfaite dès le départ. Son meilleur usage est probablement celui d’un carnet financier guidé, consulté avec régularité.
Sa limite principale est liée à cette simplicité. Les utilisateurs qui veulent une automatisation poussée ou une gestion financière complète peuvent rapidement atteindre les limites de ce type d’outil. Il faut aussi accepter de consacrer quelques instants à la saisie et de faire preuve de discipline. Sans cette participation, le tableau obtenu ne représentera pas fidèlement vos habitudes.
Au final, je recommande Budget et suivi de dépenses à toute personne qui souhaite comprendre ses dépenses avant de chercher une solution plus sophistiquée. Installez-la, commencez avec quelques achats récents, choisissez un seul poste à surveiller et faites un point régulier. Si cette routine vous aide à prendre de meilleures décisions, elle aura déjà rempli son rôle. Si vous avez besoin de comptes synchronisés, de collaboration ou de fonctions professionnelles, passez plutôt à une application spécialisée dans ces usages.
Le meilleur premier pas est simple : enregistrer une dépense aujourd’hui, lui donner une catégorie cohérente et utiliser ce constat pour préparer une décision de demain. C’est une approche modeste, mais suffisamment concrète pour transformer progressivement un budget abstrait en habitudes visibles.
FAQ sur Budget et suivi de dépenses
01Qu’est-ce que l’application Budget et suivi de dépenses permet de faire ?
Budget et suivi de dépenses est conçue pour aider à mieux gérer ses finances personnelles au quotidien. Elle permet généralement d’enregistrer les revenus et les achats, de classer les opérations par catégories, de suivre l’évolution du budget et de visualiser les dépenses à l’aide de statistiques ou de graphiques. C’est un outil pratique pour identifier les habitudes coûteuses et garder une meilleure maîtrise de son argent.
02L’application est-elle adaptée aux débutants en gestion financière ?
Oui, l’application s’adresse aussi bien aux personnes qui commencent tout juste à suivre leur budget qu’aux utilisateurs déjà habitués aux outils de gestion financière. Son fonctionnement repose sur des actions simples : ajouter une dépense, sélectionner une catégorie et consulter le récapitulatif. Pour en profiter pleinement, il est toutefois nécessaire de saisir régulièrement ses opérations et de prendre quelques minutes pour configurer ses catégories et limites de dépenses.
03Peut-on personnaliser les catégories et les budgets dans l’application ?
La personnalisation constitue un aspect important pour adapter le suivi à sa situation personnelle. Vous pouvez généralement créer ou modifier des catégories comme le logement, l’alimentation, les transports, les loisirs ou les abonnements. Il est également possible de définir des limites pour certains postes afin de recevoir une vision plus claire des montants déjà utilisés et de repérer rapidement les dépassements éventuels.
04Mes données financières sont-elles sécurisées ?
Avant de renseigner des informations sensibles, il est recommandé de consulter la politique de confidentialité et les autorisations demandées par l’application. Selon sa configuration, Budget et suivi de dépenses peut stocker les données localement ou utiliser une synchronisation en ligne. Évitez de saisir des informations bancaires inutiles, activez la protection par code ou biométrie lorsqu’elle est disponible et vérifiez les options de sauvegarde avant de changer d’appareil.
05L’application est-elle gratuite et propose-t-elle des achats intégrés ?
L’accès de base à Budget et suivi de dépenses peut être gratuit, mais certaines fonctions avancées peuvent dépendre d’une version premium ou d’achats intégrés. Il peut s’agir de la suppression des publicités, de rapports plus détaillés, de la synchronisation entre appareils, de l’exportation des données ou de fonctionnalités supplémentaires. Avant le téléchargement, vérifiez la fiche de l’application et les conditions d’abonnement proposées sur votre appareil.
Avantages
- Interface claire
- adaptée aux débutants comme aux utilisateurs réguliers.
- Ajout rapide des dépenses avec catégories personnalisables.
- Suivi visuel du budget grâce à des graphiques faciles à comprendre.
- Permet d’identifier rapidement les postes de dépenses les plus importants.
- La saisie régulière aide à adopter de meilleures habitudes financières.
Inconvénients
- Certaines fonctions avancées peuvent nécessiter un abonnement payant.
- La configuration initiale demande un peu de temps pour être complète.
- Les options de synchronisation bancaire peuvent varier selon le pays.
- Les notifications peuvent devenir répétitives si elles sont trop fréquentes.
- L’application dépend d’une saisie régulière pour rester vraiment utile.

Budget et suivi de dépenses
Galerie